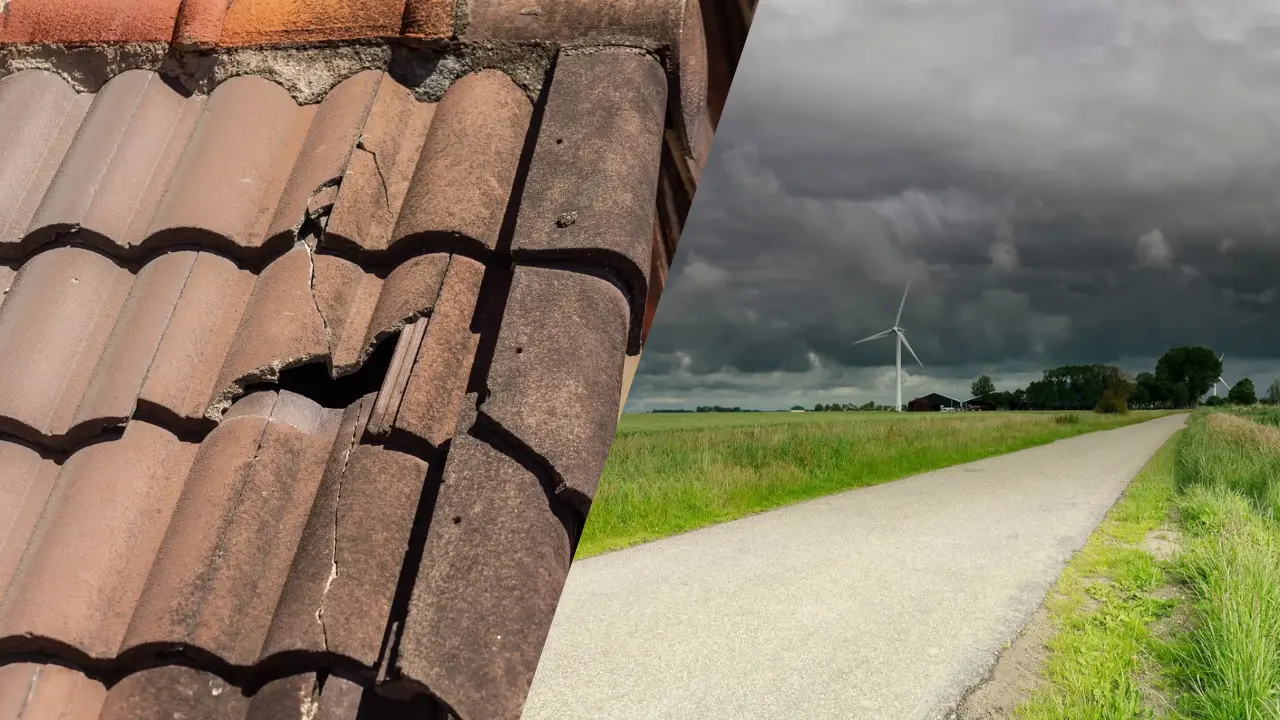
Storm Boelo trok afgelopen weekend over Nederland en veroorzaakte op verschillende plekken schade. Door de harde wind kunnen dakpannen losraken en bomen omvallen op huizen en auto’s. De herstelkosten kunnen flink oplopen, maar niet alle stormschade wordt op dezelfde manier vergoed. Of de schade onder de woonverzekering valt, hangt onder meer af van de oorzaak, het type verzekering en de polisvoorwaarden. Overstappen.nl zocht uit welke schade aan een woning en de inboedel doorgaans wordt vergoed.
Opstal- of inboedelverzekering: welke schade valt onder de dekking?
Bij stormschade aan een woning is het belangrijk om onderscheid te maken tussen de opstal- en inboedelverzekering. De opstalverzekering dekt doorgaans schade aan vaste onderdelen van de woning, zoals het dak, de gevel en de ramen. Waait een dakpan weg of raakt het dak beschadigd door een omgevallen boom, dan kan deze verzekering de herstelkosten vergoeden.
De inboedelverzekering is bedoeld voor losse spullen in huis, zoals meubels, kleding en elektronica. Raakt bijvoorbeeld een bank beschadigd doordat regenwater via een door de storm beschadigd dak naar binnen komt, dan kan de inboedelverzekering de schade vergoeden. De precieze dekking hangt af van de oorzaak van de schade en de polisvoorwaarden.
Tuinmeubelen zijn niet altijd verzekerd
Ook schade aan spullen buiten het huis komt na een storm vaak voor. Een tuinhuis of schuur valt meestal onder de opstalverzekering, mits het bijgebouw op het verzekerde adres staat. Veel polissen hanteren daarvoor een maximale oppervlakte van 100 m². Stormschade is dus doorgaans gedekt, tenzij deze is ontstaan door een constructiefout of achterstallig onderhoud. Bij tuinmeubelen en andere tuinspullen, zoals een barbecue of parasol, is het minder eenduidig of de schade vergoed wordt.
Hoger eigen risico bij stormschade aan de woning
Bij stormschade aan een woning kan een hoger eigen risico gelden dan bij andere schade. Dit bedrag ligt bij veel verzekeringen tussen de € 225,- en € 500,-, maar verschilt per verzekeraar en polis. Dat betekent dat een deel van de herstelkosten voor rekening van de verzekerde kan blijven.
Verzekeraars hanteren windkracht 7 als grens voor stormschade
Verzekeraars hanteren windkracht 7 of hoger als grens voor stormschade. Daarbij gaat het om de gemiddelde windsnelheid en niet om afzonderlijke windstoten, die aanzienlijk hoger kunnen uitvallen.

Reacties
Reactie ontvangen
Je reactie wordt beoordeeld en daarna geplaatst als deze voldoet aan onze huisregels.